
遺言書の検認に相続人は何をすればいい?
遺言書を見つけた場合、勝手に開封してはいけません。まず、家庭裁判所で検認という手続きが必要になります。 今回は遺言書…[続きを読む]
相続でお悩みの方をトータルサポート[東京・神奈川・千葉・埼玉]

目次
親族が亡くなると、様々な相続手続きを行わなくてはなりません。期限のある手続きもあり、遅れてしまうと思わぬトラブルに発展してしまう可能性もあります。
今回は、相続発生から相続税の申告期限までにやらなければならない相続手続きを、流れに沿ってご紹介いたします。
相続が発生してから、相続税の申告を終えるまでの主な手続きの流れを下表にまとめました。
| 手続き | いつから | 期限 |
|---|---|---|
| 死亡届の提出 | 死亡を知った日 | 7日以内 |
| その他各種届出 | – | 14日以内程度 |
| 遺言書の確認 | – | |
| 相続人と相続財産の確認 | ||
| 相続放棄・限定承認の判断 | 相続の開始があったことを知った時 | 3ヶ月以内 |
| 所得税の準確定申告 | 相続の開始があったことを知った日の翌日 | 4ヶ月以内 |
| 遺産分割協議 | – | |
| 相続税申告書の作成 | 相続の開始があったことを知った日の翌日 | 10ヶ月以内 |
| 申告書の提出と納税 | ||
| 遺留分侵害額請求 | 相続の開始及び遺留分を侵害する贈与 又は遺贈があったことを知った時 |
1年 |
| 相続登記 | 相続の開始があったことを知った日 | 3年 |
次項以降で、それぞれ詳しくご紹介していきます。
相続開始から3ヶ月葬儀や四十九日などもあり、多くの場合、相続後最も忙しい時期になります。
事前にやるべきことを把握しておくことが、遅滞なく手続きを行うポイントとなります。
人が亡くなると、死亡を知った日から7日以内に死亡地、本籍地、住所地のいずれかの市区町村役場に死亡届を提出することが法律に定められています。
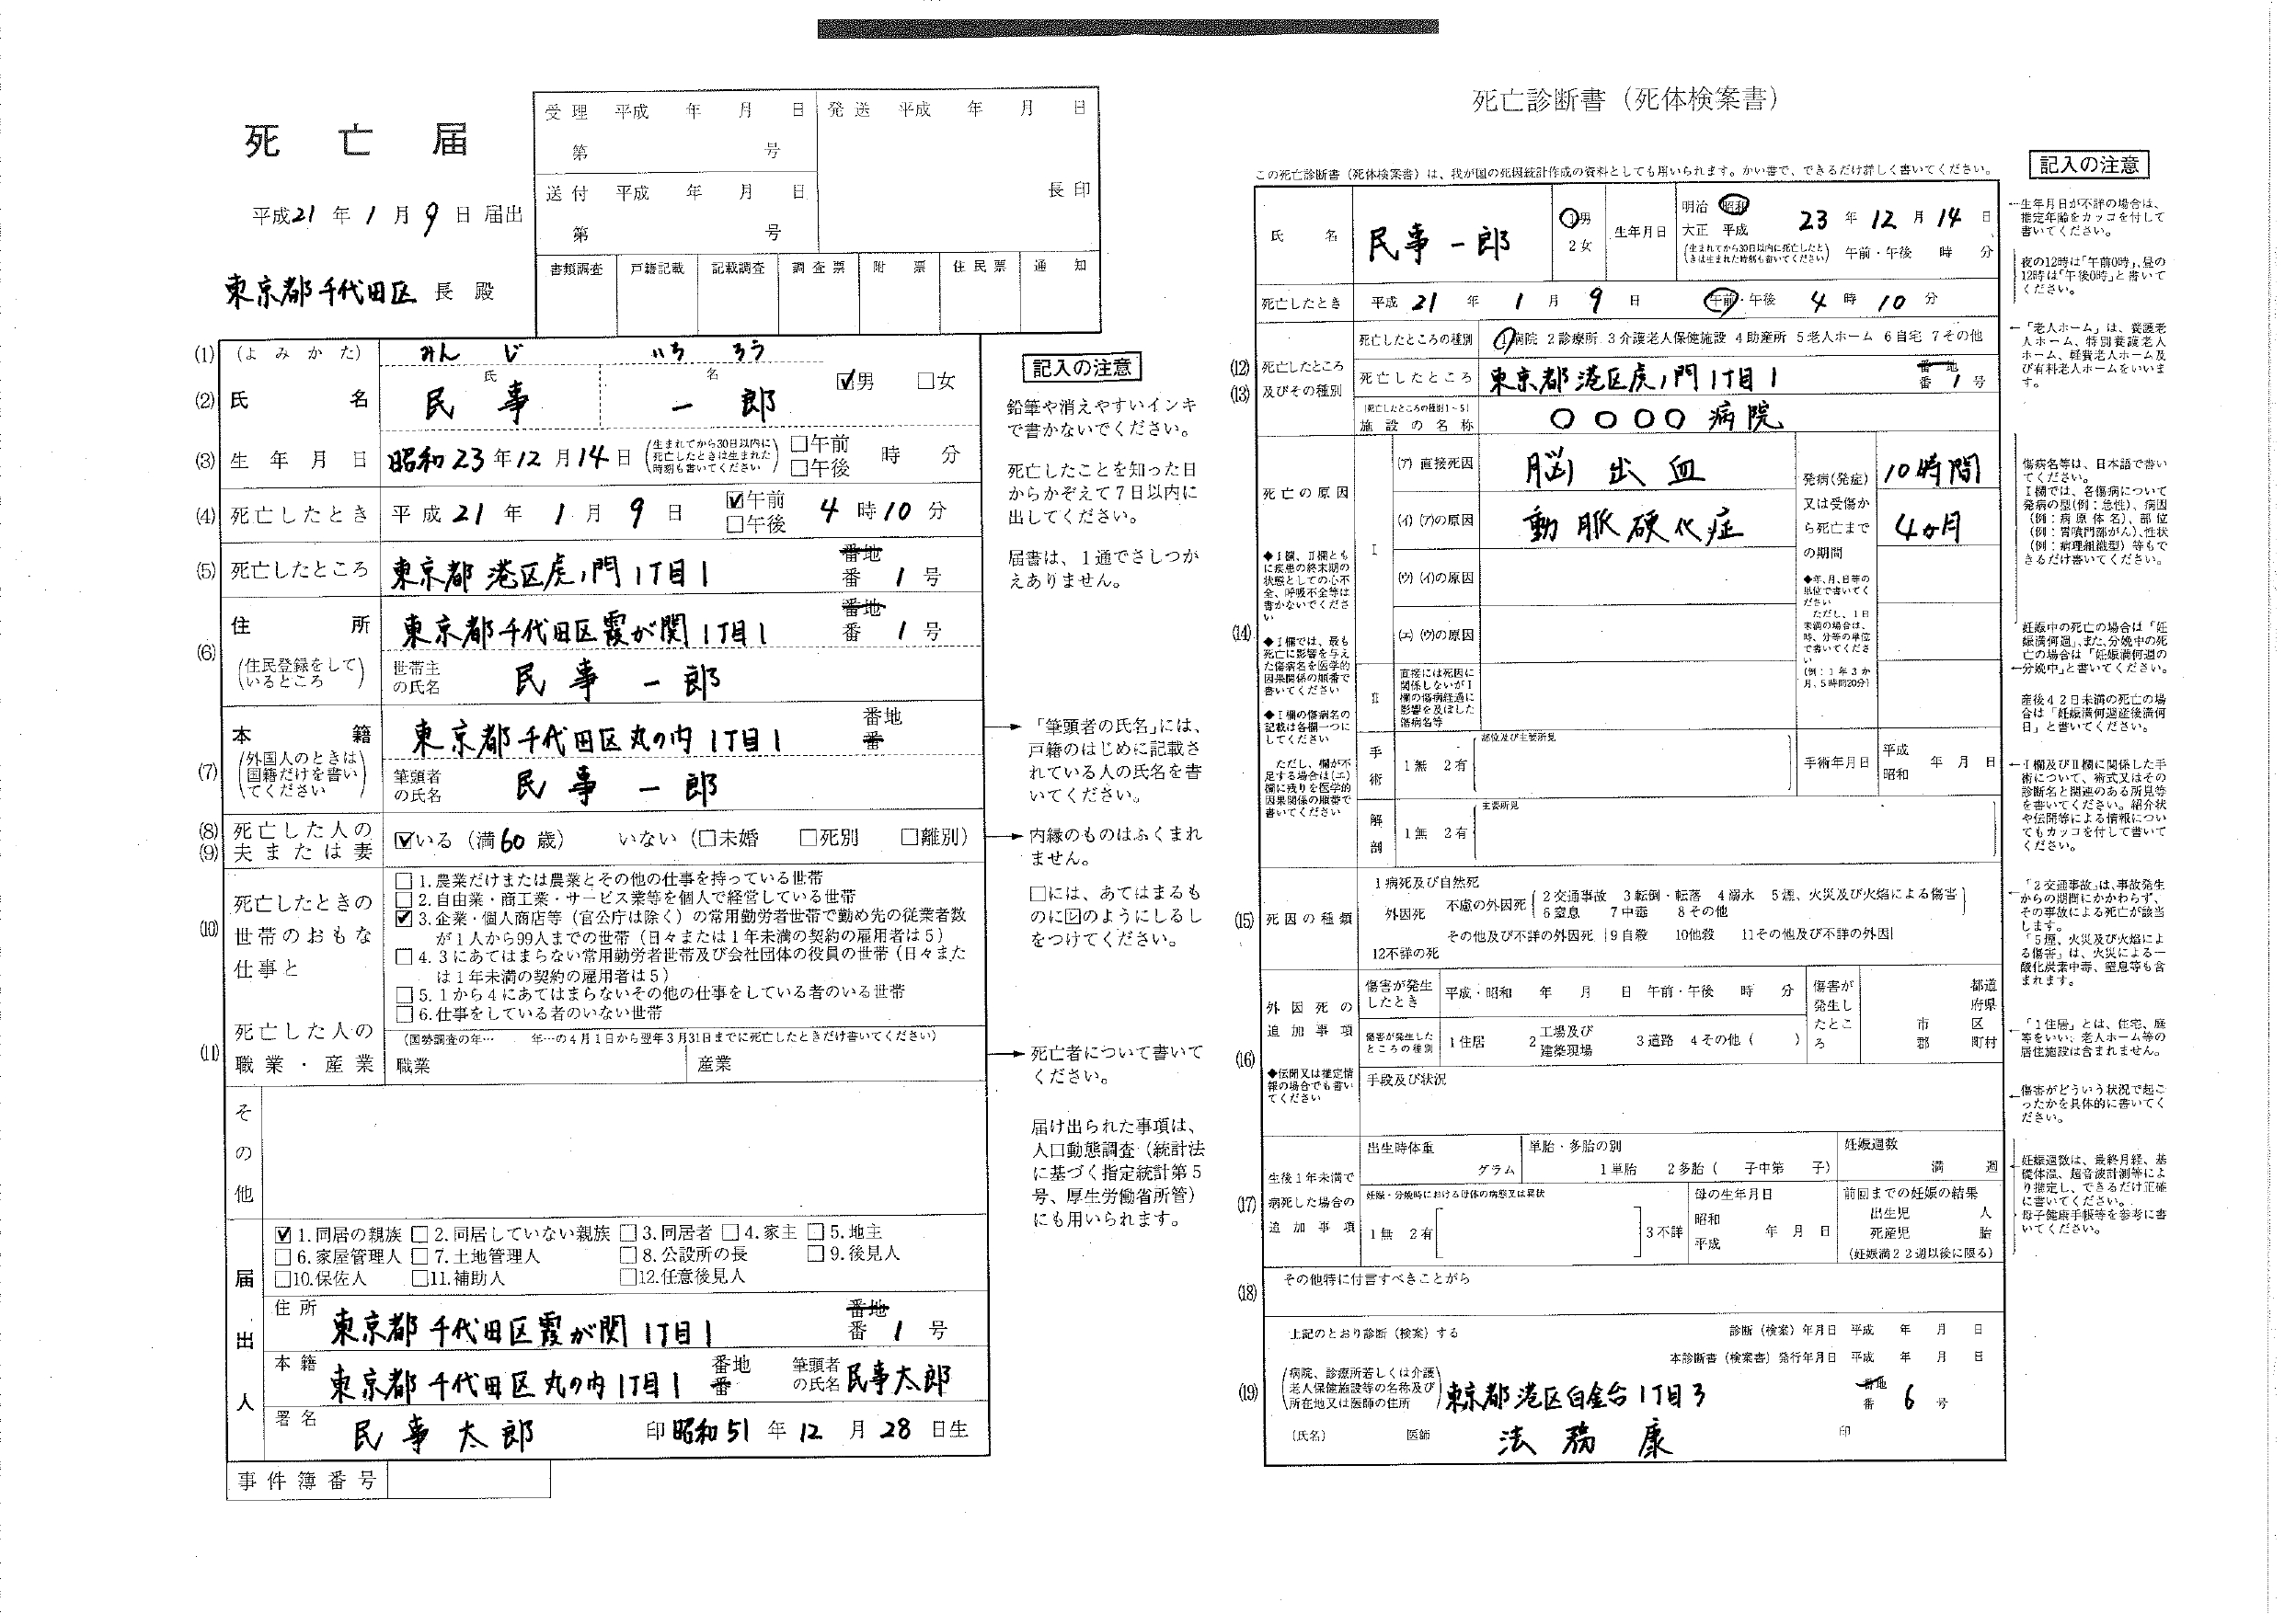
【出典サイト】法務省:死亡届
死亡届出書は、「死亡診断書」または「死体検案書」が同じ用紙にセットになっており、その部分については医師に記入してもらいます。
はじめから医師が記入したものを渡されるため、死亡後にわざわざ市区町村役場に用紙を受け取りに行く必要はありません。
死亡届の記入・署名は届出人の義務ですが、提出自体は葬儀社が代行することが一般的です。
死亡届の他にも、生前に被相続人が関わった様々な機関への届け出が必要です。
被相続人の年金の受給を停止するためには、「年金受給権者死亡届(報告書)」に、年金証書や死亡の事実を証明する書類(戸籍抄本、住民票の除票、死亡診断書のコピーなど)を添付し、年金事務所または年金相談センターへ提出する必要があります。
厚生年金は死亡後10日以内、国民年金は死亡後14日以内が提出期限です。この手続きを怠ると、不正受給と判断される可能性もあります。
なお、被相続人のマイナンバーが日本年金機構に登録されていると、死亡届の提出が「原則不要」とされるケースもあります。
また、死亡月以降に振り込まれた年金は返還を求められる可能性があるため、届け出や確認はできるだけ早めに行うことが重要です。
一方、相続開始までに受け取っていない年金があれば、「年金受給権者死亡届(報告書)兼未支給年金・未支給給付金請求書」を以下の場所に提出すると、未支給年金として遺族が受け取ることができます。
未支給給年金の請求先
- 国民年金:市区町村役場の国保窓口
- 協会けんぽ:直接または会社経由で都道府県の協会けんぽ支部
- 組合健保:被相続人が加入していた健康保険組合
- 共済組合:各共済組合
被相続人の健康保険は、死亡日の翌日に資格を喪失するため、健康保険証を返却する必要があります。
国民健康保険に加入していた場合は、死亡後14日以内に市区町村役場へ「国民健康保険資格喪失届」を提出して保険証を返却します。
被相続人が加入していたのが協会けんぽ・組合健保・共済組合会社の健康保険の場合は、速やかに遺族が保険証を返却し、資格喪失の届出は勤務先が保険者に対して手続きを行います。
また、被相続人が後期高齢者医療制度に加入していれば、死亡後14日以内に市区町村へ「後期高齢者医療資格喪失届」を提出し、被保険者証を返却します。
さらに、被相続人が要介護認定を受けていた場合には、死亡後14日以内に介護被保険者証を市区町村へ返還する必要があります。
金融機関に被相続人の死亡を伝えると、金融機関は口座を凍結します。
その後、必要書類を提出して銀行の相続手続きを行い、被相続人の口座にある預金を相続人名義の口座へ払戻ししてもらうのが一般的な流れです。一般的に必要となる書類は次のとおりです。
遺言書がある場合の必要書類
- 遺言書
- 検認書・検認調書(自筆証書を法務局で保管した場合と公正証書遺言以外)
- 被相続人の戸籍謄本または全部事項証明(死亡を証明できるもの)
- 預金を承継する相続人の印鑑証明書(遺言執行者がいれば遺言執行者のもの)
- 遺言執行者がいる場合には、遺言執行者の選任審判謄本
遺産分割協議書がある場合の必要書類
- 遺産分割協議書(法定相続人全員の署名・押印があるもの)
- 被相続人の戸籍謄本または全部事項証明(死亡を証明できるもの)
- 相続人全員の戸籍謄本または全部事項証明書
- 相続人全員の印鑑証明書
【出典】「預金相続の手続に必要な書類」|一般社団法人全国銀行協会
なお、金融機関により必要書類が異なることがあるため、事前に被相続人が口座を持っていた金融機関へ直接ご確認ください。
遺言書の有無でその相続の方向性は大きく変わります。後から出てきた場合には、遺産分割協議や相続税申告書をやり直さなくてはならなくなってしまいます。
検認は、自筆証書遺言が発見された際に、偽造・変造を防ぐため、家庭裁判所が遺言書の形状や加除訂正の有無などを確認し、その内容を相続人に知らせて証拠として保全する手続きで遺言書の有効・無効を判断するものではありません。
法務局で保管された自筆証書遺言は検認不要ですが、それ以外の封をした自筆証書遺言については、検認を経なければ開封してはならないと定められています(民法1004条3項)。
検認を申し立てる場合は、申立書に必要書類を添付して家庭裁判所へ提出します。申立後、家庭裁判所が検認期日を指定し、期日には(相続人の出席は任意)、家庭裁判所で遺言書を開封し、その状態を確認します。
検認が終了すると、家庭裁判所から検認済証明書が交付され、金融機関などの相続手続きで必要になります。
なお、検認の必要書類については、以下の記事を参考にしてください。
一方、被相続人が公正証書遺言を遺していれば、検認の必要はありません。公正証書遺言があるか否かは、相続人が必要書類を提出すれば、全国の公証役場で確認することができます。
【参考外部サイト】「公証役場一覧」|日本公証人連合会
相続人と相続財産が分からなければ遺産分割協議や、相続税の計算は進めることができません。
誰が遺産を相続するのか、相続財産は何があるのか、被相続人が遺した財産についてすべて漏れなく書き出します。もしここで漏れがあると、相続人間の争いの原因になるだけでなく、相続税申告の必要な場合には申告漏れとなる恐れが出てきます。
相続財産には預金や不動産などのプラス財産のほかに、住宅ローンや税金の未払い分などのマイナス財産も含まれます。
相続財産にプラスの財産より借金などのマイナスの財産のほうが多ければ、相続人は借金を抱えてしまうことになります。
そこで相続では、相続人が相続方法を選択できるようになっており、必ずしも相続財産すべてを相続しなくても良いようになっています。
相続方法には次の3つがあります。
単純承認に特別な手続きは必要なく、申し出がなければ単純承認であるとみなされます。
相続放棄と限定承認を選択する場合には、相続の開始があったことを知った時から3ヶ月以内に家庭裁判所で手続きを行う必要があり、間に合わなければ単純承認となる可能性があります。
相続放棄の必要書類や費用など、相続放棄の手続きについては、以下のコラムをご一読ください。
相続税の申告期限(死亡後10ヶ月)までに主にやることは申告関係です。
被相続人が亡くなった年に申告すべき所得があれば、相続人が被相続人に代わって確定申告と納税を行わなくてはなりません。
この確定申告は「準確定申告」と呼ばれますが、内容は所得税の確定申告と同様です。
申告期限は死亡後4ヶ月となっており、確定申告の期限(翌年2/1~3/15)とは異なります。
遺産分割は次の方法で行われます。
相続が争いにならない限り、上記の2つ「指定分割」と「協議分割」で遺産を分割します。
遺言により遺産を分割する場合には、被相続人の遺言書が各相続手続きの必要書類となり、遺産分割協議を行って遺産を分割した場合には、各相続手続きの必要書類となるため、「遺産分割協議書」を作成します。
相続財産が基礎控除を超える場合には、相続税申告を行う必要があります。
確定した遺産分割の内容をもとに申告書を作成します。基礎控除以下の場合には申告不要です。
相続税の申告期限は相続開始を知った日の翌日から10ヶ月です。それまでに相続税申告書を、被相続人の死亡当時の住所地を管轄する税務署に提出し、銀行などで相続税を支払います。
もし、遺産分割が終わらないなどの理由からどうしても期限に間に合いそうになければ、各相続人が法定相続分で遺産を相続したものとした相続税申告書を作成して、期限内に申告と納税を済ませます。
遺産分割が完了したときに修正申告または更正の請求を行い、遺産分割に基づく相続税を納める(あるいは還付を受ける)ことで対応できる方法もあります。詳しくは税理士にご相談ください。
被相続人の兄弟姉妹以外の相続人には、最低限の遺産の取得割合が法律で保障されています。したがって、遺留分を侵害された相続人は侵害した者(遺留分義務者)に対して遺留分侵害額請求を行い、遺留分侵害額に相当する金銭の支払いを請求することができます(民法1046条1項)。
このため、遺留分義務者は弁済すべき金銭の確保が必要になり、相続した不動産を譲渡してその代金を弁済にあてることも想定されます。ただし、遺留分義務者にはその譲渡に係る譲渡所得税が課されることになります。
遺留分侵害額請求の時効は、相続開始と遺留分侵害の事実を知った時から1年です。この1年を過ぎると、請求する権利は時効によって消滅します。
2024年1月から相続登記は義務化されました。不動産の取得を知った日から3年以内に正当な理由なく登記をしなければ、10万円以下の過料が科される可能性があります。
相続登記自体は、相続によって不動産を取得した相続人から単独でできる簡単なものですが、司法書士に依頼すると、申請書を作成してもらうことができます。
相続登記の必要書類は、登記申請書を除き、以下の通りです。
遺産分割協議で不動産を取得した場合
- 遺産分割協議書
- 出生から死亡までの連続した被相続人の戸籍謄本・除籍謄本・改製原戸籍
- 被相続人の住民票の除票または戸籍の附票
- 相続人全員の戸籍謄本
- 相続人全員の印鑑証明書
- 不動産を取得した相続人の住民票
- 名義変更する年度の固定資産税評価証明書
- 相続関係説明図(原本還付請求する場合)
- 委任状(代理人による申請の場合)
遺言書により不動産を取得した場合
- 遺言書(自筆証書遺言は法務局で保管したものを除き検認済みのもの)
- 被相続人の出生から死亡までの連続した戸籍謄本・除籍謄本・改製原戸籍
- 被相続人の住民票の除票または戸籍の附票
- 遺言で指定された相続人の戸籍謄本
- 遺言で指定された相続人の住民票
- 固定資産税評価証明書
- 相続関係説明図(原本還付請求する場合)
- 委任状(代理人による申請の場合)
なお、相続登記には、手数料として登録免許税「固定資産税額×4/1,000」(ただし、1,000円に満たない場合には、1,000円)が発生するため、申請書には相当額の収入印紙を添付します。
遺産分割を巡って、相続人間で争いが起きてしまうことはよくあります。一度揉め出してしまうと、当人同士だけではなかなか解決の糸口が見つからないのが現実です。
このような場合には、法律のプロである弁護士に相談すると良いでしょう。法律という中立の立場から解決へ導いてもらえます。
税務署や税理士に相談すると良いでしょう。
ご自分で相続税を申告する場合には、税務署であれば無料で何回でも相談できます。
納税資金の準備は税理士に相談すると良いでしょう。
生前であれば、生命保険などを利用するなど、計画的な納税資金準備のアドバイスを受けることができます。
相続発生後にできることが限られますが、どうしても現金の準備が難しい場合には、物納や延納という選択肢もあります。
相続税の節税についても税理士に相談すると良いでしょう。
相談者にベストな節税計画を立ててもらうことができます。生前のできるだけ早いうちにご相談されると選択肢も多く、有利になります。
法務局か司法書士に相談すると良いでしょう。
前述の通り、相続登記はそれほど難しいものではありません。法務局の無料相談窓口で確認しながらご自分で十分行うことができます。
時間的余裕がなければ、司法書士に依頼すると負担がありません。
相続すると、相続開始後に手続きが山ほどあることがお分かりいただけたかと思います。
特に、相続開始から相続税申告までは、10カ月とあまり時間がありません。そこで必要になるのは、相続税申告に慣れている税理士に相談することです。
当事務所は、相続税申告について特に、「不動産についての適切な財産評価」、「適切な控除・特例の利用」、「二次相続まで見据えた申告」に注力してきました。相続税申告についてお悩みの方は、ぜひ、お問い合わせください。
 遺産整理
 不動産対策
 家族信託
 事業承継
 相続と遺言
 相続税申告