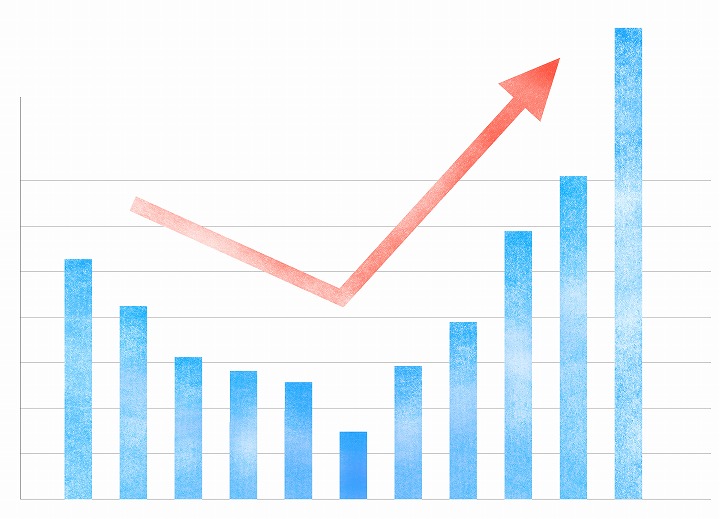
業績が悪化した状態からV字回復した会社は多くありますが、公表されている事例のほとんどは大企業の事例です。
次のような悩みを抱えられている中小企業の経営者に向けて、当事務所が実際に支援した中小企業のV字回復の事例を紹介し、V字回復のための方法と注意点を解説します。
- V字回復の事例を読んだが、実際にどうすればいいかよくわからない
- 大企業の事例ばかりで、中小企業が実施するのは無理と感じる
- 人手が少なく、有能な人もおらず、どうにもなりそうにない
1.V字回復とは
V字回復とは、売上や利益が一時的に大きく落ち込んだ企業が、その後短期間で業績を回復させる状態を指す経営用語です。業績の推移をグラフに表すと、落ち込みと回復がアルファベットの「V」の形を描くことから、この名前が付けられています。
コロナ禍や急激な受注減少などによって一度どん底まで落ち込んだ企業でも、経営改善に本気で取り組むことで、大きく立て直すことは十分に可能です。
■他の業績回復パターン
業績の回復にはV字回復以外にも、いくつかのパターンがあります。自社が今どのパターンをたどっているのかを把握することが、次の一手を考えるうえで役立ちます。
U字回復
業績が落ち込んだ後、しばらく低迷した状態が続き、その後緩やかに回復していくパターンです。
V字回復のように短期間で急回復するのではなく、原因の分析や体制の立て直しに一定の時間がかかるため、底を打ってから回復軌道に乗るまでに時間を要します。事業構造の転換や新規顧客の開拓など、成果が出るまでに時間のかかる施策に取り組む企業に多く見られます。
L字回復
業績が落ち込んだまま低迷が続き、なかなか回復に転じないパターンです。
市場の縮小や競争力の低下といった根本的な原因が解消されないまま、その場しのぎの対応にとどまると、このパターンに陥りやすくなります。低迷が長期化すると資金繰りが悪化し、事業継続そのものが難しくなるおそれがあるため、早期に抜本的な対策を講じる必要があります。
W字回復
一度は持ち直したように見えても、再び業績が悪化し、回復と悪化を繰り返すパターンです。
一時的なコストカットや単発の対策で表面上の数字だけを改善させた場合、根本原因が解決していないため再び悪化することがあります。数字を取り繕うだけでなく、収益構造そのものを見直さなければ、このパターンから抜け出すことは難しくなります。
K字回復
業種や企業によって明暗が分かれ、回復する企業と悪化が続く企業に二極化するパターンです。
同じ業界の中でも、環境の変化に対応できた企業とできなかった企業とで業績に大きな差が生まれます。K字回復の局面では、自社が「回復する側」に入れるかどうかが、経営判断のスピードと質にかかっています。
V字回復に向けた対策を早期に打つことが、経営の立て直しには欠かせません。
2.製造業A社(中小企業)のV字回復の事例
ここでは、当事務所のクライアントである中小企業の製造業A社が、経営難からV字回復を果たした事例を紹介します。
■コロナ禍で借入金が膨らんだA社
A社は従業員約40名、コロナ前の売上約6億円の製造業です。
長年の取引先にも恵まれていましたが、実はコロナ前から「売上はあるのに、なぜか会社にお金が残らない」という問題を抱えていました。
そこへコロナが直撃し、受注が大幅に減少しました。一方で、人件費、工場家賃、設備リース料、借入金の返済などの支出は変わらず続きます。
コロナ融資などで資金を確保した結果、借入金は年間売上とほぼ同額の約6億円まで膨らみました。
資金繰りが厳しくなり、社長は銀行と相談のうえ、元金の返済を一時的に止める「リスケ(リスケジュール)」を決断しました。
しかし、社長は、「リスケだけでは会社は再建できない。会社そのものを変えなければならない」と考え、3年間で会社を立て直すことを決意しました。
当事務所は、毎月の数字の整理や利益・資金繰り計画の作成など、数字の面から再建を支援することになりました。
①「なぜ利益が残らないのか」を調べる
最初に取り組んだのは、単なる経費削減ではありません。製品別・取引先別の粗利益や製造時間を調べ、「この仕事を1時間行ったら、いくら利益が残るのか」という時間当たりの採算を把握しました。
すると、売上は大きくてもほとんど利益が残らない仕事がある一方で、売上規模は小さくても利益率の高い仕事があることが分かりました。
そこで社長は、赤字取引について値上げ交渉を行い、それでも採算が合わない仕事は縮小・撤退。反対に、利益率の高い仕事には人員や営業活動を集中させました。
②「売上」重視から「利益と現金」重視へ
次に社長は、感覚ではなく数字で経営するため、毎月確認する数字を決めました。
- 売上高
- 粗利益額・粗利益率
- 営業利益
- 現預金残高
- 借入金返済能力
の5つです。
当事務所も毎月の数字を整理し、「計画に対して実績はどうだったか」「なぜ利益が増減したのか」「現金はいくら増減したのか」を社長と確認しました。
特に重視したのは、売上よりも「粗利益」と「現金」です。「売上を増やす経営」から「利益の残る仕事を増やし、会社に現金を残す経営」へと転換したのです。
③ 1年目――赤字を止める
1年目は、「これ以上赤字を増やさない」ことを最優先にしました。
不採算取引の見直し、価格改定、残業削減、外注費の見直し、在庫削減などを社長の判断で実行し、「売上が多少減っても、利益と現金が残る会社にする」という方針を徹底しました。
④ 2年目――利益を出して現金を残す
2年目は、利益率の高い仕事へ人員と設備を集中させました。
「年間利益はいくらになるのか」「年末に現金はいくら残るのか」「借入金を年間いくら返済できるのか」を毎月確認しました。
売上はコロナ前の水準まで戻らなくても、営業利益は黒字化し、徐々に現金が残るようになりました。
⑤ 3年目――リスケを解消
3年目には利益とキャッシュフローが安定してきました。当事務所では、銀行への説明に必要となる3年間の利益計画・資金繰り計画・借入返済計画を整理しました。
そして、社長自身が銀行に、「会社はここまで改善した。今後これだけ利益を出し、年間これだけ返済できる」と数字を示して説明しました。
その結果、目標としていたリスケを解消し、返済能力に合わせた借入金の返済を再開することができました。
3.A社の事例から学んだこと
A社の再建を振り返って感じるのは、会社を再建するのは、あくまでも社長自身であるということです。
値上げ、不採算取引からの撤退、経費削減などを決断し実行したのは社長です。
私たち会計事務所の役割は、
- 会社の数字を整理して問題を見えるようにすること、
- 将来の利益・資金繰りを一緒に考えること、
- そして銀行に説明できる数字を準備すること
です。
現在、A社の売上はまだコロナ前の水準には完全には戻っていません。しかし、利益率は改善し、現預金は増加、借入金も減少に転じています。
「社長の決断力・実行力」×「数字による経営管理」
この二つがA社の再建につながったのだと考えています。
4.V字回復のための方法
A社の事例からも分かるように、V字回復を実現するには次のような取り組みが重要です。
4-1.不採算事業・商品を整理する
すべての事業・商品を同じように継続するのではなく、まずは商品別・取引先別・部門別に採算を可視化し、どこで利益が出ていて、どこで損をしているのかを把握することが出発点になります。
事例のA社が製品別・取引先別の粗利益や製造時間を分析したように、採算の合わない取引は値上げ交渉や条件の見直しを行い、それでも改善が見込めない場合は縮小・撤退を検討します。
反対に、利益率の高い事業・商品には人員や設備、営業活動などの経営資源を集中させることで、限られたリソースを最大限に活かすことができます。
4-2.経営方針・戦略を明確にする
業績が悪化している企業ほど、「何でもやる」「全方位で頑張る」という総花的な対応に陥りがちです。
しかし、限られた経営資源で成果を出すには、「何を優先し、何をやめるのか」という経営方針を明確に定める必要があります。
売上高・利益額・現金残高といった中期的な数値目標を設定したうえで、その達成に向けた具体的な戦略を社内で共有することで、社員一人ひとりが同じ方向を向いて動けるようになります。
方針が曖昧なままでは現場の判断がばらつき、改善の効果も分散してしまいます。
4-3.業務の無駄をなくす
残業や外注費、在庫、重複した業務プロセスなど、日常業務の中には気づかないうちに無駄が積み重なっていることが少なくありません。
業務フローを棚卸しし、「本当に必要な作業か」「もっと効率的な方法はないか」を見直すことで、コストを抑えながら生産性を高めることができます。
ITツールや業務自動化の導入による効率化、ノンコア業務のアウトソーシングなども有効な手段です。
ただし、必要な人員や設備まで削ってしまうと品質低下や社員の負担増につながり、かえって業績悪化を招くこともあるため、優先順位を見極めながら進めることが大切です。
4-4.組織改革を進め、社員の理解を得る
経営改善には、人員体制の見直しや評価制度の変更など、時に痛みを伴う決断も必要になります。こうした改革を実行するうえで欠かせないのが、社員の理解と協力です。
社長がなぜその決断をするのか、その先にどのような会社を目指すのかを丁寧に説明し、社員が「自分ごと」として改革に向き合えるようにすることが重要です。
トップダウンで一方的に進めるのではなく、現場の意見にも耳を傾けながら組織全体で改革を進める姿勢が、社員の納得感とモチベーションの維持につながります。
4-5.数字に基づいて経営する
勘や経験だけに頼るのではなく、月次で売上高・粗利益・営業利益・現預金残高などの数字を確認し、計画と実績の差異を把握しながら経営判断を行うことが、V字回復を実現し、それを維持する土台になります。
「なぜ計画どおりにいかなかったのか」を数字で振り返ることで、次の一手をより精度高く打てるようになります。
特に資金繰りは、利益が出ていても資金がショートすれば事業継続ができなくなるため、資金繰り表を作成し、先々の資金の動きを見える化しておくことが欠かせません。
5.V字回復を目指す際の注意点
5-1.拙速なコストカットに注意する
急激な業績悪化に直面すると、目先の資金繰りを優先し、人件費や広告費、設備投資などを一律に削減したくなるものです。
しかし、必要な人材や投資まで削ってしまうと、商品・サービスの品質低下や社員のモチベーション低下を招き、かえって顧客離れや業績のさらなる悪化につながりかねません。
何を削り、何を残すのかは、採算分析に基づいて優先順位を見極めることが重要です。
5-2.早めに着手する
業績悪化への対応は、早く着手するほど選択肢が多く、傷も浅く済みます。
資金繰りが逼迫してからでは、打てる対策が限られてしまいます。
「まだ大丈夫」と先送りにせず、試算表や資金繰り表の数字に異変を感じた時点で、早期に対策の検討を始めることが、V字回復の実現可能性を高めます。
5-3.資金繰りを最優先で確保する
V字回復に向けた取り組みの途中では、一時的に利益が出にくい状態が続くこともあります。
黒字化を急ぐあまり資金繰りが行き詰まってしまっては元も子もありません。
金融機関への早めの相談やリスケジュールの活用なども含め、まずは資金がショートしないようにする対策を優先しながら、中長期的な収益改善に取り組むことが大切です。
5-4.一人で抱え込まず専門家に相談する
業績悪化が続くと、経営者は孤独な判断を迫られがちです。
しかし、数字の整理や分析、金融機関との交渉などは、税理士など財務の専門家の知見を活用することで、より客観的かつ効率的に進めることができます。
早い段階で相談することで、打てる対策の選択肢も広がります。
6.中小企業のV字回復に向けた支援
当事務所は、財務に強い会計事務所として、業績が悪化した中小企業の財務改善・経営改善を数字の面から支援しています。
試算表や決算書の作成にとどまらず、製品別・取引先別の採算分析、利益計画や資金繰り計画の作成、銀行との交渉に必要な資料の整理など、再建のプロセス全体において伴走します。
「売上はあるのに利益が残らない」「資金繰りが厳しい」といった状況でお悩みの経営者様は、状況が深刻化する前に、ぜひ一度当事務所へご相談ください。
「未来会計図の作り方」勉強会実施中!
決算書の見方は、決して難しいものではありませんが、慣れないうちは、どう見れば良いか戸惑うかもしれません。当事務所では、数字が苦手な方でも誰でも簡単に決算書を見て考えることができるように、「未来会計図」という考え方を提案しております。また、その作成方法もレクチャーしています。
会社の資金を確実に増やし「強い会社」を作る上で、「未来会計図」は、現在、未来の利益と資金を把握して、問題点、課題を明らかにしてくれるとても便利なツールです。
「未来会計図の作り方」勉強会を開催しています(要予約)。詳細は下記をご覧ください。

留守番電話になった場合はお名前とご用件をお伝えください。
お任せ下さい!
についてはお任せ下さい!(東京新宿・渋谷からアクセス良好!)