未来会計図で「会社の課題」と「目標」をつかむ
「売上をもっと増やしたい」「利益を出したい」「借入金を減らしたい」経営者の方から、このようなご相談をよく受けます。
しかし、「売上を増やす」だけでは、必ずしも会社は良くなりません。
大切なのは、売上・粗利益・人件費・利益・現預金・借入金を一つにつなげて考えることです。
そのために活用したいのが「未来会計図」です。
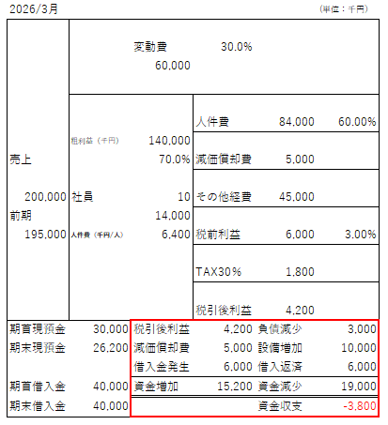
上記のような会社を考えてみます
売上は2億円ありますが、税引前利益率は3%です。
会社経営では利益だけでなく資金も見る必要があります。
借入金を返済すれば現金は減りますが、一方、減価償却費は経費になりますが現金は出ていきません。
つまり、「利益が出ている=お金が残っている」ではありません。
未来会計図なら「何を改善すべきか」が見えます
未来会計図では、会社の数字をバラバラに見るのではなく、
売上 → 粗利益 → 人件費・経費 → 利益 → 税金 → 資金 → 借入金という一連の流れで確認します。
次の7つの視点で会社をチェックします。
- 利益率は十分か
- 年間で現金が増えているか
- 手元資金は十分にあるか
- 社員1人当たりの粗利益は高いか
- 人件費は生産性に見合っているか
- 前年より成長しているか
- 借入金を無理なく返済できるか
大切なのは「来年どうしたいか」を数字にすることです
未来会計図の本当の目的は、過去の決算を分析することではありません。
「1年後、この会社をどんな状態にしたいのか」を数字にすることです。
例えば、
「利益率3%を5%にしたい」
「現預金を3,000万円から5,000万円にしたい」
「借入金を4億円から3億5,000万円に減らしたい」
「社員1人当たり粗利益を1,400万円から1,500万円にしたい」
というように目標を具体化するにはどうしたらいいかの材料を与えてくれるのが「未来会計図」です。
「そのために必要な売上は?・粗利益率を何%に?・社員1人当たりいくら稼ぐ?・経費はいくらまで使えるか?」などなど・・具体的な経営課題が見えてきます。
決算書を「未来をつくる道具」に変えましょう
決算書は、過去の結果を確認するためだけのものではありません。
現在地を知り、目標地点を決め、そこまでの道筋を数字で考える。
毎月この数字を確認し「決算書を見る経営から、未来の数字をつくる経営へ」まずは自社の「1年後の未来会計図」を作るところから始めてみてはいかがでしょうか。
未来会計図の詳しい使い方をお知りになりたい方はこちらから
https://u-ks.jp/seminar-info/kessansho-mikata-seminar
留守番電話になった場合はお名前とご用件をお伝えください。
お任せ下さい!
についてはお任せ下さい!(東京新宿・渋谷からアクセス良好!)