グループ通算制度のメリット・デメリット
グループ通算制度は、グループ内の法人が所得を通算することができる制度です。グループ内のある会社の黒字を、他の会社の赤…[続きを読む]
新宿の税理士法人|税理士・社労士・行政書士がワンストップで支援

目次
完全支配関係にある親子会社などのグループ企業の場合、グループ内で行われる資産譲渡などの取引に対して課税されない「グループ法人税制(グループ通算税制)」という制度があります。便利な制度ではありますが、要件がやや複雑です。
グループ法人税制の適用範囲・対象取引、連携納税制度との違いなどを解説します。
グループ法人税制は、企業グループを経済的に一体性のあるものとして捉え、100%グループ内の法人間取引について適用される制度です。
適用要件を満たす場合には強制的に適用されることになり、グループ内で行われる資産譲渡や配当、寄付金などの取引が同一法人内で行われたとみなして税務上は損益を認識しません。これにより、グループ内の資金移動が容易に行えるなどのメリットが生じます。
グループ法人税制の対象になる取引は、100%グループ内(完全支配関係)にある法人間の取引になります。完全支配関係とは、法人が他の法人の発行済株式等の全部を直接または間接に保有している関係のことを言います。
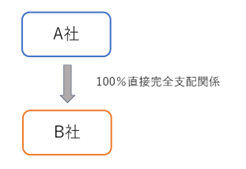
A社とB社は完全支配関係
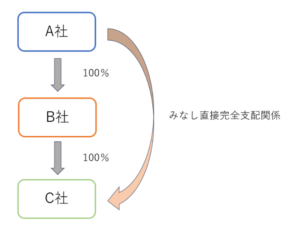
A社とB社とC社は完全支配関係
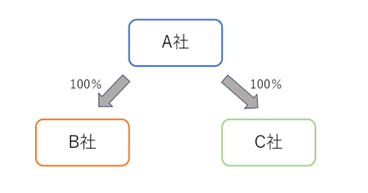
A社とB社とC社は完全支配関係
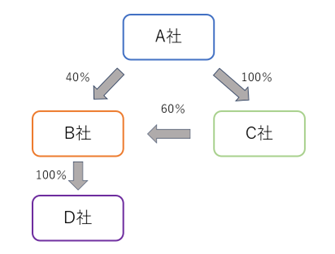
A社とB社とC社とD社は完全支配関係
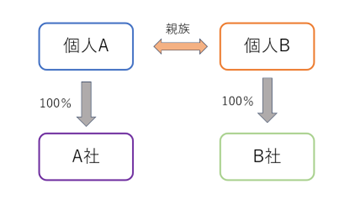
A社とB社は完全支配関係
※A社とB社の間には、同一の者による完全支配関係があります。法人の発行済株式等を保有する者が個人である場合には、個人及びその親族等が「一の者」とされています。この場合の「親族」の範囲は広く、法人税法で規定される「同族関係者」(6親等内の血族、配偶者、3親等内の姻族)が含まれます。
グループ法人税制の適用は判定が難しい場合があります。ケース別に見ていきましょう。
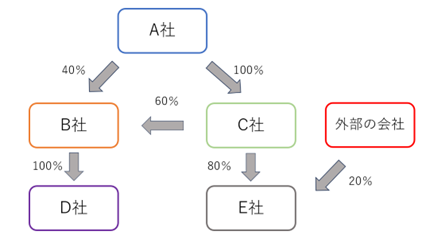
親会社であるA社、子会社のB社、C社、孫会社であるD社は完全支配関係となりグループ法人税制の対象になります。孫会社E社は、子会社C社の保有割合が80%であるため、完全支配関係に該当せず、グループ法人税制の対象外になります。
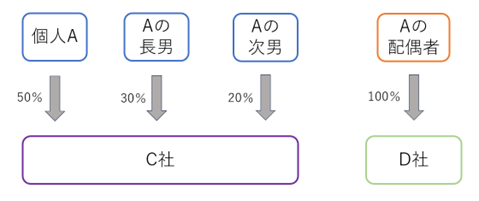
C社とD社ともに、それぞれ親族等で100%の株式を保有しているため、C社とD社はグループ法人税制の対象になります。
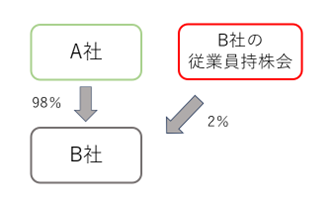
従業員持株会の株式保有割合が5%未満の場合には、その5%未満の株式を発行済株式から除外して取り扱われます。そのため、A社はB社との間には完全支配関係があると判定されることになり、グループ法人税制の対象になります。
完全支配関係になった時期の判定は、一方の法人が他方の法人を支配することができる関係が生じた日になります。株式の購入により完全支配関係になる場合には、株式の購入に係る契約が成立した日ではなく、株式の引渡しが行われた日になります。
グループ法人税制の対象となる取引には、
など、複数の類型があります。いずれも「グループ内だから自由に行える」わけではなく、それぞれに固有の取り扱いが定められています。
それぞれの内容と、実務でつまずきやすいポイントを解説していきます。
グループ法人内で固定資産や土地、有価証券などの「譲渡損益対象資産」を譲渡した場合には、その譲渡損益は繰り延べられます。譲渡損益の繰り延べは、あくまでも税務上のものであり、会計上は譲渡損益の認識を行います。そのため、法人税の申告時に税務調整が必要になります。
【譲渡損益対象資産】
・土地
・固定資産
・売買目的以外の有価証券
・金銭債権
・繰延資産
※簿価が1,000万円未満の資産の譲渡については繰り延べの対象外です。
繰り延べられた譲渡損益は、以下のような事由が生じた際に戻し入れられ、その事業年度で譲渡損益が計上されます。
完全支配関係の判定時期は「譲渡時点」になります。譲渡時点で完全支配関係に該当していない場合は、譲渡損益の繰り延べは行われません。
実務で特に見落とされがちなのが、譲渡法人と譲受法人の間の通知義務です。法令上、資産を譲渡した法人は、その資産が繰延べの対象(譲渡損益調整資産)であることを譲り受けた法人へ通知し、逆に譲り受けた法人は、その資産を譲渡・除却するなどの事由が生じた際に、その旨を譲渡法人へ通知することとされています。
損益の戻入れを申告するのは譲渡法人ですが、資産のその後の動きは譲受法人側で起きるため、この通知がなければ譲渡法人は戻入れのタイミングを知る手段がありません。グループ内で通知の運用が徹底されていないと、戻入れの処理の申告漏れにつながるおそれがあります。
こうしたリスクを避けるためには、譲渡損益調整資産に該当する資産ごとに、繰り延べた損益の金額や通知の状況を一覧化した資産管理シートを作成し、毎期、売却・除却などの実現事由に該当していないかを確認する運用にしておくことが有効です。
グループ法人内で行われた寄付金については、寄付を行った法人はその寄付金の額が税務上の損金にならず、寄付金を受け取った法人はその受贈益の全額が税務上の益金になりません。グループ法人税制により、親会社に資金が必要な場合には、課税関係を生じさせずに子会社から資金を移動させることが可能です。
ただし、この対象になる取引は「完全支配関係のある内国法人間」のみに適用されるため、一方が個人の場合には適用されません。
完全支配関係の判定時期は「支出・受領が行われた時点」になります。
実務で問題になりやすいのは、当事者が「寄附」を行ったつもりがなくても、寄附金として認定されてしまうケースです。
資産を時価より著しく低い金額で譲渡した場合(「低額譲渡」)は、時価との差額部分が寄附金・受贈益として扱われます。このほか、無利息・無担保での資金融通、従業員の無償出向、相場より著しく低い賃料での不動産賃貸なども、経済的利益の無償供与として寄附金認定を受ける可能性があります。
もう一つ見落とされがちなのが、寄附を行った子会社・受けた子会社の株式を持つ親会社側での「寄附修正」です。子会社が寄附金を支出したり受贈益を受けたりすると、その子会社の税務上の価値が変動するため、株式を保有する親会社は、その変動分に応じて子会社株式の帳簿価額を修正する必要があります。この処理を怠ると、後日、その子会社株式を譲渡・清算する際に、譲渡損益を誤って計算してしまうことになります。
完全支配関係がある法人から配当金を受け取った場合は、税務上、全額が益金不算入になります。また、この受取配当金に係る源泉徴収は不要です。
このルールにより、グループ法人間の資金移動を活性化することができ、設備投資や株主への配当への原資に充てることが可能です。
完全支配関係の判定は「その配当等の額の計算期間を通じて完全支配関係を有している場合」に適用になります。
一方で問題になりやすいのは、配当を受け取った後に、その子会社の株式を譲渡したり、自己株式の取得(みなし配当が生じる取引)に応じたりする場面です。こうした場面では、株式の帳簿価額を修正する処理が必要になることがあり、この処理を失念すると、譲渡損益やみなし配当の金額を誤って計算してしまうおそれがあります。
配当を実施する際は、単発の意思決定として考えるのではなく、その後に子会社株式の異動(譲渡・清算など)を予定しているかどうかまで含めて検討しておくことが望まれます。
完全支配関係にある法人間で、貸付金や売掛金といった債権を放棄した場合、放棄した側では寄附金として全額が損金不算入、放棄を受けた側では受贈益として益金不算入として扱われるのが原則です。
完全支配関係にある法人間での債権放棄は、内容によって「貸倒損失」「損失負担」「寄附金」のいずれかに分かれます。相手が回収不能な状態であれば貸倒損失、合理的な整理・再建計画に基づくやむを得ない放棄であれば損失負担として、どちらも全額を損金にできます。しかし、それ以外の単なる子会社支援としての放棄は「寄附金」として扱われ、放棄した側は全額が損金不算入になる一方、放棄を受けた側でも、その債務免除益は寄附金に対応する受贈益として益金不算入になります。
実務で問題になりやすいのは、子会社を助けたい一心で行った放棄が、実は「寄附金」に該当してしまうケースです。「グループ内だから」というだけでは損失負担とは認められません。経営状況が本当に危機的であること、債権放棄以外に手段がなかったことなどを、書面で裏付けておく必要があります。
完全支配関係にある子会社を解散・清算する場合、税務上は2つの側面を押さえておく必要があります。
1つは、清算に伴ってその子会社株式が消滅した際に生じる損失(株式消滅損)は、原則として損金に算入できないという点です。
もう1つは、子会社に繰越欠損金が残っている場合、一定の要件を満たせば、その控除未済の欠損金を親会社に引き継ぐことができるという点です。ただし、この引継ぎには「親会社と子会社との間に5年以上継続して完全支配関係があること」などの要件があります。
実務で問題になりやすいのは、「業績不振の子会社を清算すれば、投資していた株式の含み損を損失計上できる」という誤解です。完全支配関係にある子会社の清算では、株式の損失は原則として認められません。その代わりに欠損金の引継ぎという別の恩恵があるため、清算を検討する際は、株式消滅損と欠損金の引継ぎの両面を踏まえて、実際にどの程度の税務上の効果が見込めるのかをあらかじめ試算しておく必要があります。
また、清算の前段階で行われることが多い債権放棄(3-4.で説明)ともあわせて検討しないと、想定していた節税効果が得られない、あるいは意図せず追加の税負担が生じる、という結果になりかねません。
なお、グループ通算制度を選択しているグループの場合は、これらに加えて、清算子会社が通算グループから離脱するタイミングの取り扱いや、引き継いだ欠損金の使用範囲に関する追加のルールがあるため、通常の完全支配関係のみのケースよりも慎重な確認が必要です。
グループ法人税制は、従来の連結納税制度の代わりに導入された制度です。グループ法人税制では、見直されている部分も多くあります。グループ法人税制と連結納税制度の主な違いは次のとおりです。
連結納税制度の納税主体は親法人でしたが、グループ法人税制の納税主体は各法人になります。連結納税制度では、連結親法人が連結所得の金額等を記載した連結確定申告書を提出していましたが、グループ法人税制では、個別申告方式が採用されており、各通算法人が個別に申告と納税を行います。
連結納税制度では親法人の資本金の額により中小法人の判定を行っていたため、親法人が中小法人に該当すれば子法人も中小法人に該当していましたが、グループ法人税制では、グループ内のいずれかの法人が中小法人に該当しない場合にはグループ全ての法人が中小法人に該当しないことになります。
連結子法人の繰越欠損金のうち、連結前に生じた一定の欠損金についてはその連結子法人の個別所得金額を上限として利用できるという制限を「SRLYルール」と言います。
連結納税制度では、グループ加入前の繰越欠損金にはSRLYルールが適用されますが、連結親法人の連結納税制度開始前の繰越欠損金はSRLYルールが適用されませんでした。一方、グループ法人税制では、通算親法人及び通算子法人の加入前の繰越欠損金にSRLYルールが適用されます。
資本金1億円以下の法人は中小法人向け特例措置の適用を受けることができますが、資本金5億円以上の法人と直接・間接的に完全支配関係にある場合には、優遇制度の適用を受けることができません。
【主な中小法人向け特例措置】
・法人税の軽減税率
・特定同族会社の特別税率(留保金課税)の適用除外
・欠損金等の控除限度額
・欠損金の繰戻しによる還付制度
・貸倒引当金の繰入れ
・貸倒引当金の法定繰入率の選択
・交際費等の損金不算入制度における定額控除制度
以上、ご説明したように、グループ法人税制では、完全支配関係にある企業間での、資産譲渡などに対しては課税されないため、さまざまなメリットがあります。一方で、要件が複雑であったり、デメリット・注意点もいくつかあります。
グループ法人税制の活用にあたっては、税理士にご相談のうえで、勧められると良いでしょう。
当事務所では、グループ法人税制を利用した財務戦略や経営戦略などのサポートを行っております。グループ法人税制をご活用の際には、ご相談いただければ幸いです。
決算書の見方は、決して難しいものではありませんが、慣れないうちは、どう見れば良いか戸惑うかもしれません。当事務所では、数字が苦手な方でも誰でも簡単に決算書を見て考えることができるように、「未来会計図」という考え方を提案しております。また、その作成方法もレクチャーしています。
会社の資金を確実に増やし「強い会社」を作る上で、「未来会計図」は、現在、未来の利益と資金を把握して、問題点、課題を明らかにしてくれるとても便利なツールです。
「未来会計図の作り方」勉強会を開催しています(要予約)。詳細は下記をご覧ください。