目次
皆さん、資金繰り表は作成していますか?
決算のたびに貸借対照表や損益計算書を作成していても、資金繰り表まで作っていないという方は少なくありません。
しかし、日々の資金管理や支払計画を正確に進めるためには、資金繰り表は不可欠です。資金の入出金予定を可視化し、キャッシュフローの過不足や資金ショートの兆しを早期に把握できます。資金繰り表を持たずに経営判断を行うのは、地図やナビなしで運転するようなものといえます。
実は、資金繰り表の作成は難しくありません。特別なソフトがなくても、Excelを使って、今日から始められます。
はじめての方にもわかりやすい基本フォーマットと作成手順を解説し、実務で使える資金繰り表の作り方をご紹介します。
また、作成した資金繰り表を利用して、資金不足を見つける方法と、その改善方法まで解説します。
1.資金繰り表とは
会社経営で最も重要なのは「現金(キャッシュ)」です。
たとえ損益上は赤字でも資金が確保できていれば倒産には至りませんが、手元資金が尽きれば支払いが滞り、経営は立ち行かなくなります。いわゆる「黒字倒産」は、利益が出ているのに、売掛金の回収遅延や支払サイトの長期化で現金が不足し、資金ショートを起こす状況を指します。
この現金不足を未然に防ぐために、会社のお金の動きを継続的に把握・予測するツールが資金繰り表です。
1-1.資金繰り表を作る目的
資金繰り表とは、簡単にいうと、会社の一定期間の「お金の出入り」を現金主義で表した表のことです。
損益計算書が「いつ売上・費用として計上したか」という発生主義で作られるのに対し、資金繰り表は「いつ実際にお金が入り、いつ実際にお金が出ていったか」だけを記録します。
期間は月次・週次・日次のいずれでも構いませんが、運転資金の変動が大きい企業では週次、繁忙期には日次での運用も有効です。
資金繰り表を作成するうえで、最も重要なポイントは、実際に入金したお金、出金したお金を記録することです。
たとえば、3月に100万円の売上を計上しても、入金が翌月の4月末なら、3月時点では手元のお金は1円も増えていません。逆に、3月に80万円分の仕入を行い、その代金を当月の3月末に支払えば、利益計算上は関係なくても、3月中に実際に現金が80万円減ります。この「計上のタイミング」と「現金が動くタイミング」のズレを埋めるのが資金繰り表です。
1-2.資金繰り表で、黒字倒産を防ぐ
上記のタイミングの違いが重要なのは、利益が出ていても手元の現金が足りなくなる、いわゆる「黒字倒産」や「勘定合って銭足らず」という事態を防ぐためです。
- 売掛金の回収前に仕入代金の支払いが先に来る
- 借入金の返済は経費にならないのに現金は出ていく
- 在庫を仕入れた時点でお金は出ていくが、費用化は売れるまで先送りされる
といったズレは損益計算書には一切表れません。資金繰り表を作ることで、こうしたお金の流れのタイムラグを可視化し、資金不足が起きる前に対策を打てるようになります。
1-3.キャッシュフロー計算書との違い
会社のお金に関する帳票には、資金繰り表の他に、上場企業などが作成する「キャッシュフロー計算書」があります。この二つの帳票は似ているため混同しがちですが、次の点で異なります。
対象になる時系列が違う
キャッシュフロー計算書は、決算後に確定した「過去1年分」のお金の流れを、「営業活動」「投資活動」「財務活動」の3つの区分に分けて記録する帳票です。どれくらいのお金が会社に入り、どれくらいのお金が流出したかを一目で確認することができます。
一方、資金繰り表は、将来の入出金予定を予測するための社内管理資料です。
利用目的は「説明」よりも「意思決定」であり、資金ショートの回避や資金手当てのタイミング判断に直結します。
資金繰り表は財務諸表ではない
キャッシュフロー計算書と貸借対照表、損益計算書の3つを「財務三表」と言い、金融商品取引法で上場企業などは必ず有価証券報告書に記載しなければなりません(キャッシュ・フロー計算書は、中小企業等は作成する義務はありません)。
一方、資金繰り表はあくまで会社独自で作成した内部資料という扱いになります。資金繰り表は、キャッシュフロー計算書のように法律で定められている財務諸表ではありません。
1-4.資金繰り表に形式はない
貸借対照表や損益計算書と異なり、資金繰り表に統一様式はありません。自社の実態に合わせて作成します。
まずは、エクセル(Excel)やGoogleスプレッドシートで、簡単に作成するのが良いでしょう。作成するポイントですが、公に公表するものではなく、自身の資金管理に利用するものですので、自分で作りやすく、誰もが見てわかりやすい表を作成することです。
2.資金繰り表を作るメリット
2-1.将来の資金繰りを見える化できる
数ヶ月先までの入出金を予測することで、「3ヶ月後に150万円ほど資金が不足しそうだ」といった具体的な兆候を、実際に資金が尽きるよりずっと前の段階で把握できます。感覚や勘に頼った資金管理から、数字に基づいた資金管理へ切り替えられる点が最大の効果です。
資金繰り表に税金・社会保険・家賃・カード引落・リース・借入元金と利息を別建てで計上しておくと、残高が安全ラインを下回る時期を事前に検知できます。
優先度の高い支払の確保、支払期日の分散、発注の平準化といった対策をできるため、延滞や信用毀損のリスクを低減できます。
2-2.資金調達の選択肢を早めに判断できる
資金不足が事前に分かっていれば、つなぎ融資、既存借入の返済条件見直し(リスケジュール)、遊休資産の売却、増資など、複数の選択肢を比較検討する時間的余裕が生まれます。反対に資金が尽きる直前まで気づかなければ、選べる手段は限られ、条件面でも不利になりがちです。
2-3.融資手続きが容易になる
金融機関は「資金がいつ・いくら不足し、何に使い、どう返すか」を重視します。金融機関から融資を受ける際に、資金繰り表があれば、融資を受けなければならない理由、融資の返済能力、返済スケジュールなどを合理的に説明することができます。
景気が後退している状況では、会社の過去の決算書よりも、向こう3~6か月の資金繰りが分かる資金繰り表を重視している金融機関もあります。
3.エクセル(Excel)での資金繰り表の作り方
「資金繰り表の作成は専門家に依頼する必要がある」と考えている人もいらっしゃいますが、月次試算表だけ準備すれば、エクセル(Excel)で簡単に作成することが可能です。また、資金繰り表作成機能がある会計ソフトもあり、それらを利用することで簡単に作成することができます。
エクセルで資金繰り表を作成するには、まずは資金繰り表のテンプレートを用意します。日本政策金融公庫のホームページで、ダウンロードすることができます。
【外部リンク】日本政策金融公庫:書式ダウンロードページ
https://www.jfc.go.jp/n/service/dl_chusho.html
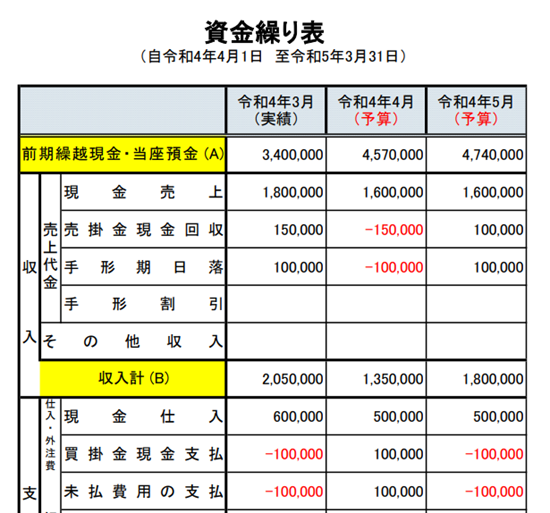
一般的な資金繰り表は「既に経過した月(実績)」と「将来を予測した金額(予算)」が合わさった形式で作成します。実績を参考に予算を作成していく流れです。
他にも、各月にそれぞれ実績と予算の項目を用意し、予算に対して実績がどうだったのかを比較することができる資金繰り表もあります。
ここでは、日本政策金融公庫のフォーマットを利用して、作成方法を解説していきます。
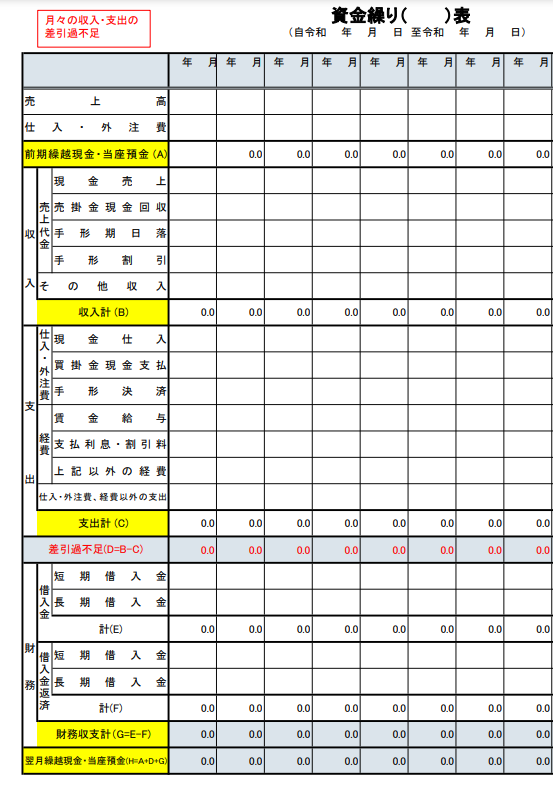
資金繰り表は大きく5つのパートに分かれます。
①前期(前月)繰越現金・当座預金
②収入計
③支出計
④財務収支計
⑤翌月繰越現金・当座預金
資金繰り表は①+②-③+④=⑤という関係性になっており、既に経過した月は月次試算表を見ながら実績で作成します。それぞれのパートを見ていきましょう。
①前期(前月)繰越現金・当座預金
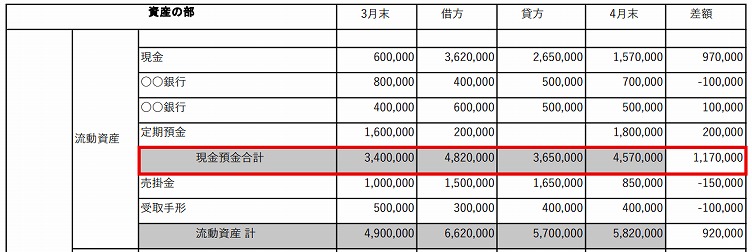
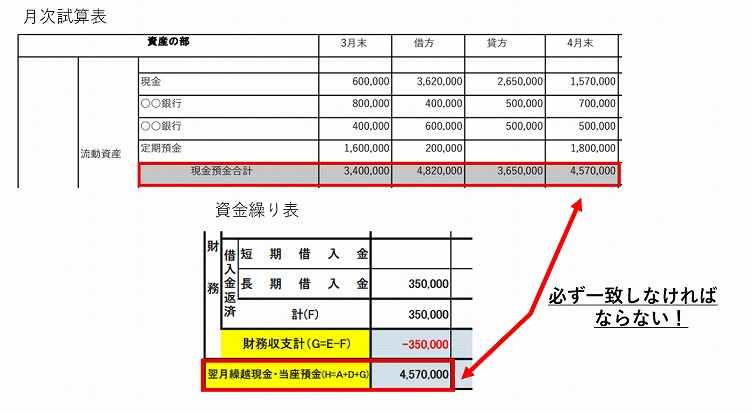
前期(前月)から繰り越された現金預金の額を資金繰り表に記載します。ここで記載する金額は月次試算表の現金預金の合計額と必ず一致しなければなりません。
<試算表>
②収入計
事業に関する現金預金の収入額を記載します。現金売上の欄はそのまま月の現金売上を入力します。売掛金や受取手形などの売上債権は、月をまたいで入金があるため月次試算表の増減で記入します。
<試算表>
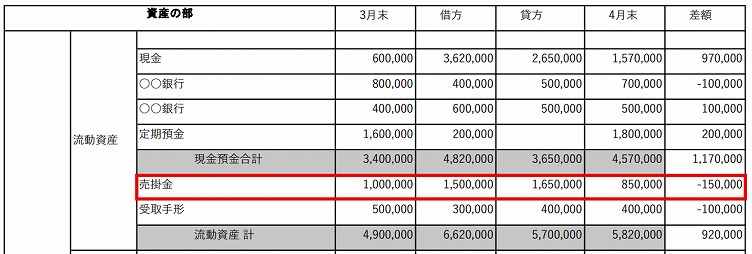
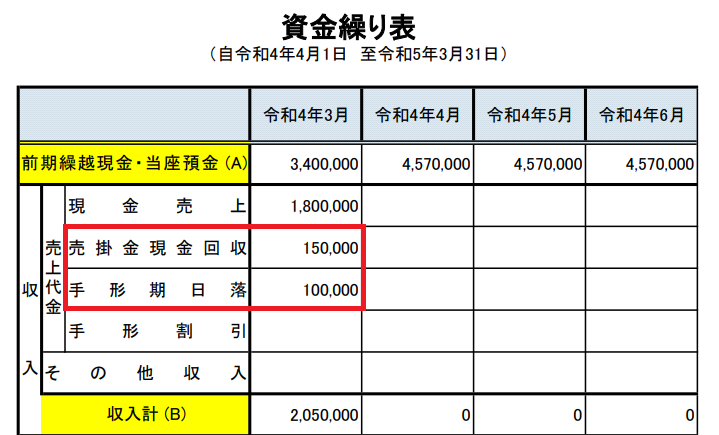
例えば、上記の売掛金の残高は3月末1,000,000円、4月末に850,000円となっており、1か月間で150,000円少なくなっています。売掛金は現金預金で回収しますので、売掛金が減少するということは現金預金が増加したということになります。資金繰り表の「売掛金現金回収」欄に150,000円と入力します。受取手形も同様に100,000円減少していますので、「手形期日落」欄に100,000円と入力します。
③支出計
資金繰り表の支出計の考え方は②収入計と同じです。ただし、収入と支出は正反対ですので、買掛金や未払費用の考え方は逆になります。まず、現金仕入れの欄は月の現金仕入れの金額をそのまま記載します。次に買掛金や未払費用などの債務の増減を記載します。
<試算表>
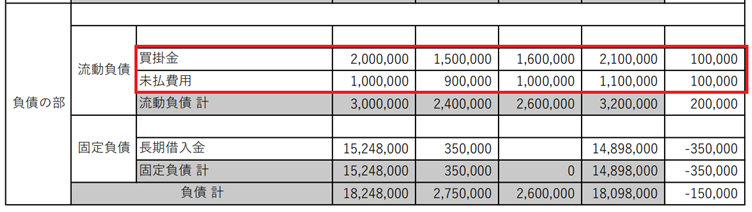
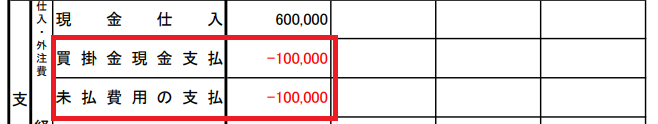
上記の例では、買掛金が2,000,000円から2,100,000円になっており、100,000円増加しています。買掛金の支払いは現金預金で行いますので、買掛金が増加したということはその分の現金預金を支払う必要がなかった=現金預金が増加したと考えます。そのため、資金繰り表には支出のマイナスとして計上します。未払費用も同様に100,000円増加していますので支出のマイナスで計上します。
<資金繰り表>
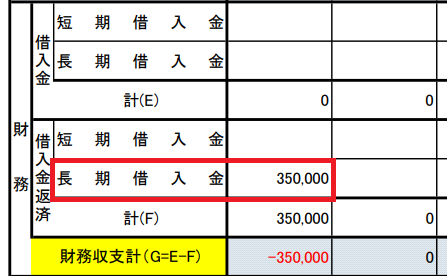
④財務収支計
財務収支は、事業に関連のない収入や支出を計上します。一般的には借入金の返済が記載される欄です。
<試算表>

この例では、長期借入金を月に350,000円返済していますので、財務収支はマイナス350,000円と入力します。
<資金繰り表>
⑤翌月繰越現金・当座預金
①から④までの入力が終わったら、①+②-③+④の計算を行い翌月に繰り越す現金預金の金額を算出します。この金額は月次試算表の金額と一致しなければなりません。
4. 資金繰り表(予算)作成のポイント
資金繰り表は、先ほど作成方法で紹介した「既に経過した月(実績)」をもとに「将来を予測した金額(予算)」を計画していきます。資金繰り表(予算)作成のポイントを見ていきましょう。
4-1.試算表と資金繰り表の仕組みを理解する
試算表は発生主義という考え方で作成されています。発生主義とは、取引が発生したタイミングで収益や費用を計上する方法です。そのため、売掛で売上高を計上し、売掛金の回収が長期間できていない取引があった場合などは、そのことを試算表に反映させることは難しいです。
一方、資金繰り表は現金主義と言われる考え方で作成されます。いくら現金が増加しているのか、それとも減少しているのかを簡単に読み取ることが可能です。
この2つの帳票の仕組みと違いを理解すると、資金繰り表(予算)の作成が容易に行えます。
4-2.予算は厳しめに立てる
資金繰り表の予算は過去の実績をもとに作成していきますが、初めは、少し厳しめに予算を立てた方がいいでしょう。予算を甘く計上すると「予算よりも多くの資金がかかってしまい、資金難に陥ってしまった」というような事態に陥る可能性があります。少し厳しめに予算を立て、安全な経営を目指しましょう。
4-3.現状に合せて頻繁に修正する
資金繰り表の予算は作成したら終わりではなく、現状に合わせて頻繁に修正していくことが大事です。融資が必要になるタイミングを見極め、健全な財務体質を保てるようにしましょう。
最低でも月次で確定、週次で見直し、資金が逼迫している局面は日次で更新するのが目安です。
5.資金繰り表の作成の落とし穴
資金繰り表の作成に際して、以下のようなミスがよく見られますので、注意すると良いでしょう。
- 税込/税抜の混在で支払額がずれる
- 借入返済の「元金」と「利息」をまとめて処理してしまう
- カード・口座振替・リースの引落日を誤認する
- 賞与・納税・保険年払いなどの季節要因を見落とす
- 在庫増加や前払費用が現金を圧迫しているのに表に反映していない
6. 資金繰り表から資金不足を見つける方法
6-1.翌月繰越残高がマイナス・一定水準以下になる月がないか
毎月の「翌月繰越現金・当座預金」の欄を数ヶ月先まで確認し、マイナスになる月がないかをチェックします。あわせて、単にプラスであれば安心というわけではなく、固定費(人件費・家賃など)の1〜2ヶ月分程度を最低限確保しておきたい水準の目安として設定し、それを下回る月がないかも確認すると、より実態に即したチェックができます。
6-2.予測と実績のズレを毎月確認する
資金繰り表は予測である以上、実績と差が出るのは自然なことです。重要なのは、そのズレを毎月検証し、「なぜ予測より入金が遅れたのか」「なぜ支出が想定より増えたのか」を掘り下げ、原因を翌月以降の予測に反映させて精度を高めていくことです。この差異分析を続けることで、資金繰り表の予測精度そのものが年々向上していきます。
6-3.資金ショートの前兆となりやすいパターン
実務上、資金不足につながりやすい兆候にはいくつかの共通パターンがあります。
- 売掛金の回収期間が徐々に延びている
- 在庫が積み上がっている
- 特定の月に借入金の返済が集中している
- 売上に対して借入依存度が年々高まっている
- 財務収支のマイナス(返済超過)が何ヶ月も続いている
といった状態は要注意です。
これらは「利益が出ているのにお金が残らない」典型的な原因でもあるため、資金繰り表の数字とあわせて、売掛金・在庫・借入金の状況も定期的に確認しましょう。
6-4.何ヶ月先まで見れば安全か?
一般的には、3〜6ヶ月先までの資金繰りを予測しておくことが目安とされています。金融機関に融資を申し込んでから実際に資金が入金されるまでには、審査期間も含めて1〜2ヶ月程度かかることが珍しくありません。資金不足に気づいてから動くのではなく、資金調達に要する期間を見込んだ上で、余裕を持って準備できる期間を確保しておくことが重要です。
7. 資金不足が判明したときの改善方法
7-1.短期的な対応
取引先への支払期限の交渉、売掛金の早期回収のお願い、不要な資産の売却による現金化、既存借入の返済条件見直し(リスケジュール)、ファクタリングによる売掛金の早期資金化、金融機関への早期の借入相談など、直近の資金ショートを回避するための対応です。資金が実際に尽きる前に動き出すほど、選べる手段の幅も交渉の余地も広くなります。
7-2.中長期的な対応
売掛金については与信管理の徹底や回期期間の短縮交渉、在庫については発注ルールの見直しによる適正化、経費については固定費・変動費の構造そのものの見直し、借入金については資金使途に応じた長短のバランス見直しなど、資金繰りが悪化しにくい体質へと会社の構造自体を改善していく対応です。
7-3.資金繰り表を使ったPDCAの回し方
改善策を反映した資金繰り表を作成し、実際の入出金実績と照らし合わせながら、効果が出ているか、追加の対策が必要かを毎月継続的に見直していきます。
顧問税理士がいる場合は、月次の試算表確認のタイミングにあわせて資金繰り表もレビューしてもらうと、改善のPDCAを回しやすくなります。
8. 銀行融資を活用する際のポイント
8-1.資金繰り表は融資審査でどう評価されるか
金融機関は、融資の可否を判断する際に「返済能力があるか」「資金使途が明確か」を重視します。資金繰り表は、将来の返済原資となるキャッシュフローを具体的な数字で示す資料であり、決算書だけでは伝わらない「今後どう返済していくか」を補足する役割を果たします。数字の裏付けを持って説明できる企業は、審査における印象も変わってきます。
8-2.融資相談は「資金が尽きる前」に動くのが鉄則
融資は申し込んでから実行されるまでに、審査期間を含めて一定の時間がかかります。資金がほぼ尽きた状態で駆け込むと、金融機関側も十分な審査時間を確保できず、希望する条件での融資が難しくなることがあります。資金繰り表で数ヶ月先の不足が見えた時点で、早めに相談を始めることが鉄則です。
8-3.資金繰り表を使った銀行への説明のコツ
「なんとなく資金繰りが苦しい」ではなく、資金繰り表の数字を根拠に「いつ、いくら不足する見込みで、どう返済していくか」を具体的に説明できると、金融機関からの信頼度が高まり、スムーズな融資につながりやすくなります。可能であれば、資金繰り表と合わせて、簡単な事業計画や売上見通しも提示すると、より説得力のある説明になります。
9. 税理士に相談するメリットとタイミング
9-1.資金繰り表の作成・分析を税理士に依頼するメリット
自社の数字に慣れている経営者であっても、日々の業務に追われながら客観的に資金繰りを分析するのは容易ではありません。税理士に依頼することで、第三者の視点から資金繰りの課題を洗い出してもらえるほか、金融機関に対する説明資料としての信頼性も高まります。また、資金繰り表の作成・更新にかかる経営者自身の業務負荷を軽減できる点も見逃せないメリットです。
9-2.顧問税理士がいる場合の活用法
すでに顧問税理士がいる場合は、毎月の試算表確認とあわせて、資金繰り表のレビューも定期的に依頼するとよいでしょう。試算表(発生主義)と資金繰り表(現金主義)の両面から経営状況をチェックすることで、利益は出ているのに資金が減っているといった異変にいち早く気づきやすくなります。
9-3.相談すべきタイミングの目安
資金繰り表で数ヶ月先にマイナスが見えた時点、あるいは銀行融資を検討し始めた時点が、税理士に相談する一つの目安です。資金繰りの問題は、悪化してからでは打てる手が限られてしまうため、早め早めの相談を心がけましょう。
まとめ
資金繰り表は、基本は、誰かに見せるものではなく、現在の会社のお金の状況を把握して、経営上の日々の意思決定に役立てていくものです。
ただ、初めて資金繰り表を作成する際には、こんな作り方で良いのかとか、更新頻度はこれくらいで良いのかとか、いろいろな不安があるかもしれません。
当事務所では、主に中小企業の経営者様の、資金繰りや融資など、実務的なことを細かくサポートしてきた実績がございます。
月次の顧問契約の中で、経営者様とご一緒に、資金繰り表を作成・修正していきます。また、資金不足が予測されるときは、適切な対策や、銀行融資を提案いたします。
お悩みの場合はお気軽にご相談ください。
「未来会計図の作り方」勉強会実施中!
決算書の見方は、決して難しいものではありませんが、慣れないうちは、どう見れば良いか戸惑うかもしれません。当事務所では、数字が苦手な方でも誰でも簡単に決算書を見て考えることができるように、「未来会計図」という考え方を提案しております。また、その作成方法もレクチャーしています。
会社の資金を確実に増やし「強い会社」を作る上で、「未来会計図」は、現在、未来の利益と資金を把握して、問題点、課題を明らかにしてくれるとても便利なツールです。
「未来会計図の作り方」勉強会を開催しています(要予約)。詳細は下記をご覧ください。
留守番電話になった場合はお名前とご用件をお伝えください。
お任せ下さい!
についてはお任せ下さい!(東京新宿・渋谷からアクセス良好!)