借入をする前に、未来会計図で「借りても大丈夫か」を確認しましょう
「銀行が貸してくれるから借りる」「資金が不足するから借りる」。このような判断をしていませんか。
借入は会社の成長に必要な手段ですが、借りたお金は必ず返済しなければなりません。
大切なのは、借りられる金額ではなく、会社が無理なく返せる金額を知ることです。
① 借入の目的は明確ですか?
設備投資や事業拡大のための借入なのか、赤字補填のための借入なのか。
目的によって判断は大きく異なります。
特に赤字補填の場合は、まず利益を生み出す仕組みの改善が必要です。
② 毎月いくら返済できますか?
借入金の元金返済は経費になりません。利益が出ていても、返済によって預金が減少することがあります。
例えば、年間の税引後利益500万円、減価償却費300万円であれば、返済原資の目安は800万円です。
年間返済額が1,200万円なら、年間400万円の資金不足が生じる計算です。
③ 返済するために必要な売上はいくらですか?
未来会計図では、売上高・変動費・固定費・利益・借入返済の関係を整理し、会社に必要な売上高を明らかにします。
例えば、次のような会社を考えてみましょう。
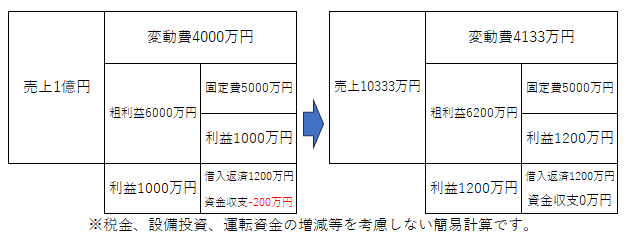
この会社は返済前の現金収支の目安が1,000万円であり、返済額に対して200万円不足しています。
粗利益率が60%なら、返済資金200万円を確保するためには、約333万円の売上増加が必要です。
④ 借入後の資金繰りは大丈夫ですか?
借入直後は預金が増えますが、その後は毎月返済が続きます。1年後、3年後の預金残高まで予測することが重要です。
⑤ 借入によって会社は良くなりますか?
借入によって売上や利益が増えるのか、資金繰りが改善するのか。借入前と借入後の未来会計図を比較して判断しましょう。
未来会計図は、社長の経営判断を助ける道具です。
「いくら売れば利益が出るのか」「いくら利益を出せば借入金を返済できるのか」「目標利益を達成するには何を改善すべきか」
これらを数字で見えるようにするのが未来会計図です。
借入を考えるときこそ、まず未来会計図を作成し、会社の将来を確認してみませんか。
留守番電話になった場合はお名前とご用件をお伝えください。
お任せ下さい!
についてはお任せ下さい!(東京新宿・渋谷からアクセス良好!)