
生前贈与を使って相続税を軽減するには?
相続税対策は、早ければ早いほど効果的です。様々な節税対策から最適なものを選択することで、より相続税の節税効果を高める…[続きを読む]
相続でお悩みの方をトータルサポート[東京・神奈川・千葉・埼玉]

目次
相続税の税務調査では、まず通帳を見られます。被相続人の通帳だけではなく、相続人や親族の通帳まで幅広く見られてしまいます。
相続税の税務調査で、通帳が何年分さかのぼってチェックされるのか、そして税務署に指摘されやすい預金5項目に加えて、あらぬ疑いをかけられないために、どんな対策をすれば良いのかについて解説します。
相続税の税務調査が行われると、一番初めにチェックされるポイントは「通帳」です。まず、国税庁が公表した最新の調査状況を見てみましょう。
国税庁が2025年12月に公表した「令和6事務年度における相続税の調査等の状況」によると、相続税の調査は増えています。
| 項目 | 令和5事務年度 | 令和6事務年度 | 前年比 |
|---|---|---|---|
| 実地調査件数 | 8,556件 | 9,512件 | 111.2% |
| 申告漏れ等の非違件数 | 7,200件 | 7,826件 | 108.7% |
| 非違割合 | 84.2% | 82.3% | ▲1.9ポイント |
| 重加算税賦課件数 | 971件 | 1,065件 | 109.7% |
| 追徴税額(合計) | 735億円 | 824億円 | 112.2% |
| 簡易な接触件数 | 18,781件 | 21,969件 | 117.0% |
実地調査の対象になる割合は、令和6年分の申告書を提出した被相続人(166,730人)に対して約5.7%です。文書・電話・来署依頼による「簡易な接触」まで含めると、約19%(およそ5件に1件)になります。
実地調査される割合の試算
実地調査:9,512件 ÷ 166,730人 = 約5.7%
簡易な接触を含む:(9,512件 + 21,969件)÷ 166,730人 = 約19%
※令和6事務年度の調査件数を、令和6年分の相続税の申告書の提出に係る被相続人数で割った試算です。
実地調査では、申告漏れ等を指摘された割合(非違割合)が82.3%と高く、重加算税が課された件数も1,065件にのぼります。簡易な接触の件数は、公表を始めた平成28事務年度以降で最も多くなりました。
【出典】国税庁「令和6事務年度における相続税の調査等の状況」「令和6年分 相続税の申告事績の概要」
令和6事務年度の調査で見つかった申告漏れ相続財産2,879億円のうち、現金・預貯金等が837億円(29.1%)を占めています。財産の種類別では、「その他」(43.3%)に次いで2番目に大きな割合です。
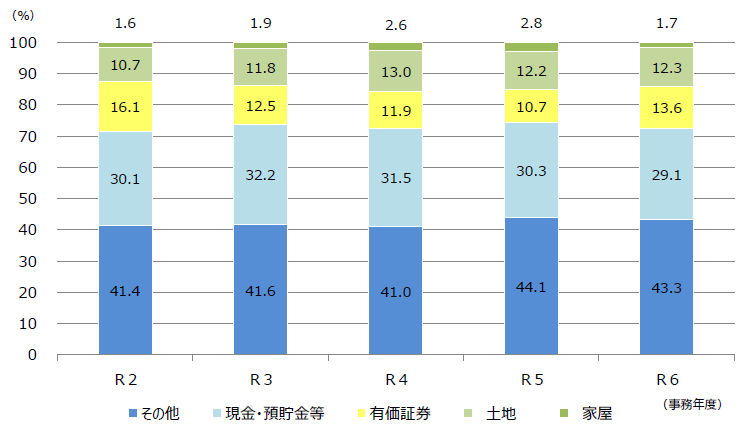
【出典】国税庁「令和6事務年度における相続税の調査等の状況」2 申告漏れ相続財産の⾦額の構成⽐の推移
現金・預貯金に関する税務調査で、必ずチェックされるのが通帳です。結論から言うと、税務署が確認する通帳は、過去10年分が目安です。
相続税の調査では、必ず通帳のチェックが入念に行われます。「過去3年分しかチェックされない」「通帳を捨ててしまえば見られない」などと思われている方もいらっしゃるかもしれませんが、税務署は職権により、金融機関に照会して、「過去10年分の取引履歴」を相続人の許可や了承なしで調べることが可能です。
また、亡くなった被相続人の通帳だけではなく、相続人や親族名義の通帳も調べることができるため、生前に預金を移していたとしても簡単にわかってしまいます。
なお、10年より前の取引については、金融機関に取引履歴が残っていないことも多く、確認できる範囲は金融機関の保存期間に左右されます。
ただし、確認できないからといって安心はできません。10年より前に預金を移していた場合でも、残っている通帳やほかの口座の動きから疑われることがあります。
税務署が預貯金の調査を行う際には、次の5項目の動きのある取引が疑われやすくなります。
| 指摘されやすい預貯金 | 税務署が疑うこと | 対策 |
|---|---|---|
| ① 死亡直前の多額出金 | 手許現金の申告漏れ、他の人への贈与 | 出金の理由と使い道を領収書で説明できるようにする |
| ② 子・孫名義預金 | 名義預金(実質は被相続人の財産) | 贈与契約書、受贈者本人による通帳・印鑑の管理 |
| ③ 配偶者名義の多額預金 | 被相続人の収入から積み立てた名義預金 | 預金の原資を整理し、配偶者自身の収入などで説明できるようにする |
| ④ 毎年110万円の資金移動 | 名義預金、または連年贈与(定期贈与) | その都度の贈与契約書と、贈与の記録を残す |
| ⑤ 生活費名目の多額送金 | 生活費・教育費の範囲を超えた贈与 | 必要な都度、使い道を記録する |
それぞれの項目を詳しく説明していきます。
亡くなる直前にまとまった金額の引き出しがあると税務調査で怪しまれてしまいます。治療費などの支払いのために前もって引き出しておくこともあるかもしれませんが、亡くなった時点で支払いが行われていなければ「手許現金」であり、相続税の申告が必要です。
また、亡くなる前に引き出した現金を相続税対策として他の家族名義の通帳に預け入れた場合は「名義預金」として取り扱われるため、相続税の対象になります。
引き出しが治療費や葬儀費用などの支払いにあてられている場合は、領収書や請求書で使い道を説明できます。亡くなる直前の預金の動きは入念にチェックされますので「どのような取引があったのか」「その理由は何か」を明確にしておきましょう。
国税庁が公表した調査事例にも、同じ手口が登場します。
相続開始前に被相続人の口座から多額の現金が引き出されていたため、税務署が調査を行いました。相続人は「寄付して残っていない」と説明しましたが、寄付先を答えられませんでした。相続人宅を調べると金庫から多額の現金が見つかり、「自宅で保管すれば把握されないと思った」として、税理士にも伝えずに申告から除外していたことを認めました。
この事例の増差課税価格は約2億5千万円、追徴税額は約1億2千万円(重加算税あり)です。
引き出した現金は、保管場所にかかわらず相続財産として申告する必要があります。
取引履歴に大口の入出金がある場合は、その原資や使い道を確認されます。特に高額な出金は、親族への贈与や資産の購入(絵画や骨とう品など)が行われている可能性も考えられます。高額な出金がある場合は、その使い道を説明できるように準備しておきましょう。
また、病気を患い亡くなった場合には、亡くなる直前に被相続人に意思決定能力があったのかがポイントになることもあります。もし、認知症などを発症しており、意思決定能力が認められない状況で相続人が勝手に預金を引き出していた場合は、脱法行為としてペナルティが科されます。
名義預金とは「名義が違う預金」のことを言います。子や孫の名義の口座に親や祖父母が預金している場合などが該当します。名義預金は名義に関係なく、預金を入金し、管理している人のものとして取り扱われることになります。
そのため、被相続人の名義ではない預金であっても、名義預金に該当する場合は相続財産に加算して申告しなければなりません。
子や孫の名義の口座に預金していても、実際に預金を入金し管理していたのが被相続人であれば、名義預金として被相続人の財産になります。
税務調査では、名義預金が指摘されるケースが多くあります。税務署では、職権により被相続人の家族の預金通帳を確認することができるため、名義預金は簡単に把握されてしまいます。
国税庁の公表事例には、被相続人の口座から相続人とその家族名義の口座へ、多額の預金が移されていたケースがあります。
相続人は預金の使い道や原資をはっきり答えませんでしたが、家族の取引金融機関や残高を書いたノートが見つかり、相続税の基礎控除以下に見せるために預金を移動したこと、税務署の照会文書に事実と異なる回答をしていたことを認めました。
申告もしておらず、増差課税価格は約7億2千万円、追徴税額は約4億3千万円(重加算税あり)でした。家族名義の口座に移しても、原資は調べられます。
相続税の税務調査では被相続人の通帳だけではなく、相続人などの親族の通帳も調べられます。相続人のおおよその収入と生活費を予測し、預け入れできる額以上に預金が増えている場合は被相続人からの贈与など、何かしらの収入があったのだろうと考えることができます。
子・孫へ贈与したつもりが、通帳や印鑑を父母や祖父母が保管していたため名義預金に認定され、せっかくの相続税対策が無駄になってしまうこともあります。生前贈与を行う際は贈与契約書の準備、受贈者が通帳や印鑑の管理を行うなど、名義預金に認定されないように備えておきましょう。
専業主婦(主夫)など、収入のない配偶者の名義の口座に多額の預金があると、「被相続人の収入から積み立てた預金ではないか」と疑われやすくなります。名義が配偶者でも、実質的に被相続人の財産であれば、名義預金として相続税の対象になります。
名義預金かどうかは、主に次の点から判断されます。
専業主婦が、夫から生活費として渡されたお金を、家計をやりくりして貯めた場合、名義預金と判断された事例があります。判断は個別の事情によるため、預金の原資や資金の流れを、通帳から説明できるように整理しておくことが大切です。
【関連記事】妻の預金は亡くなった夫の名義預金、それとも妻の預金?
暦年贈与の基礎控除(年110万円)を使って、毎年同じ時期に同じ金額を子や孫の口座へ移していると、税務調査で次のように見られることがあります。
国税庁の資料では、令和6事務年度の贈与税の実地調査は2,778件、追徴税額は123億円でした。申告漏れ等を指摘された2,582件のうち、無申告が83.4%(2,154件)を占め、財産の種類別では現金・預貯金等が62.9%(1,754件、延べ件数)と最も多くなっています。贈与は、預貯金の動きから把握されやすいといえます。
毎年同じ金額を同じ日に贈与していると、連年贈与と疑われやすくなります。贈与のたびに贈与契約書を作成し、金額や時期に変化をつけることも検討しましょう。
また、生前贈与加算にも注意が必要です。相続開始前の一定期間内に、被相続人から暦年課税による贈与を受けていた場合、その贈与がなかったものとして相続財産に加算して相続税を計算します。亡くなる直前の駆け込み贈与で、相続税を減らすことを防ぐためのルールです。
2024年1月1日以後の贈与から、加算の対象期間は、3年から段階的に相続開始前7年以内に延長されています(2027年1月1日以後に開始する相続から順次)。なお、相続時精算課税制度を選択している場合は、このルールは適用されません。
生前贈与加算を行わずに申告すると、税務調査で通帳の動きから指摘され、追徴課税の対象になります。税務調査では、加算の対象になる贈与がなかったかを、通帳で厳しくチェックされます。
親から子へ、生活費や教育費として送金しても、通常必要と認められる範囲であれば、贈与税はかかりません。ただし、次のような場合は、生活費名目でも贈与とみなされる可能性があります。
生活費として使った分は非課税でも、使い残した分を貯蓄や投資にまわした場合は、贈与税の対象になることがあります。税務調査では、通帳に生活費名目の送金が続いていても、実際の使い道まで確認されることがあります。
また、亡くなった被相続人の預金の減り方が生活に見合っていない場合、他の相続人への贈与が疑われます。
送金のたびに使い道を記録し、必要な都度、必要な金額だけを送るようにしておきましょう。
税務調査では、預貯金に対して厳しくチェックされ、指摘されるケースが大半を占めます。反対のことを言えば、預貯金についてしっかりと対策を行っていれば、税務調査を怖がる必要もありません。税務調査で疑われないようにするためには、次のような対応を行うといいでしょう。
税務調査で疑われないようにするためには、税務署と同じ目線で通帳の入出金をチェックし、その理由を明確にしておくといいでしょう。
相続人であれば、被相続人の銀行口座の取引履歴を過去10年間取り寄せることができますので、多額の入出金がないか、出金の使用用途は何かについて事前に把握することをおすすめします。
子や孫へ金銭を贈与していた場合であっても名義預金と判断されると被相続人の財産となり、相続税が課税されてしまいます。名義預金と判断されないように次の点に気を付けましょう。
子や孫へ贈与があったことを証明することができれば名義預金に認定されることはありません。生前贈与を行う際には、その都度、贈与契約書を作成しましょう。なお、贈与契約書には「贈与者、受贈者、贈与日、贈与財産の内容、贈与方法」の記載が必要です。
金銭を贈与する際は、現金で渡すのではなく、銀行振込で行い、実際に金銭が動いたことを記録できるようにしておきましょう。
名義預金と判断されないようにするためには預金の名義人本人が通帳や印鑑を保管し、自由に使うことができる状況にしておく必要があります。預金の名義人が預金の存在を知らない場合や、贈与者が通帳を管理している場合などは名義預金に該当します。
相続税の税務調査では、
当事務所での「相続税申告プラン」と「お任せプラン」のご依頼者様には、税務調査の立会をさせていただきます(別途費用が発生します)。
また、生前の相続税対策をご検討されている方には、そもそも税務調査をなるべく発生させないような対策をご提案いたします。お気軽にご相談ください。
税務署は、過去10年分の取引履歴を確認できます。被相続人の通帳だけでなく、相続人や親族名義の通帳も調べられます。
10年より前の取引は、金融機関に取引履歴が残っていないことも多く、確認できる範囲は金融機関の保存期間によって変わります。
ただし、残っている通帳やほかの口座の動きから疑われることがありますので、古い取引でも使い道を説明できるようにしておきましょう。
すべてが対象になるわけではありません。
配偶者名義でも、実質的に被相続人の財産であれば名義預金として相続税の対象になります。
一方、結婚前から持っていた預金、配偶者自身の収入や年金から貯めた預金、親などから相続した財産、被相続人から贈与を受けた事実を証明できる預金は、配偶者の財産と認められます。
被相続人の収入から渡された生活費の余りを貯めた、いわゆる「へそくり」は、配偶者の財産とは認められにくいため、預金の原資や管理していた人を、通帳から説明できるようにしておきましょう。
生活費や教育費として、通常必要と認められる範囲で送金したお金には、贈与税はかかりません。
ただし、必要以上の金額や、数年分をまとめた送金、使わずに預金として貯めた分は、贈与税の対象になることがあります。送金のたびに使い道を記録しておきましょう。
相続税の申告書に、通帳のコピーの添付が必須とされているわけではありません。
ただし、税務署から求められたときに説明できるよう、10年分程度の取引履歴を整理して保管しておくと安心です。
 遺産整理
 不動産対策
 家族信託
 事業承継
 相続と遺言
 相続税申告